


Nvidia a signé un accord pour racheter Hugging Face pour 12,93 milliards de dollars. Jusqu’à 1 milliard est réservé aux salariés qui rejoignent Nvidia. Trois fondateurs français, une société américaine, aucun fonds français recensé dans les tours publics.
Le point de départ est un post de Raphaël Pautard, entrepreneur et animateur du podcast “À Table”, intitulé “Comment devenir millionnaire sans avoir créé d’entreprise ?” Il part de l’accord de rachat de Hugging Face et des gains potentiels de ses salariés.
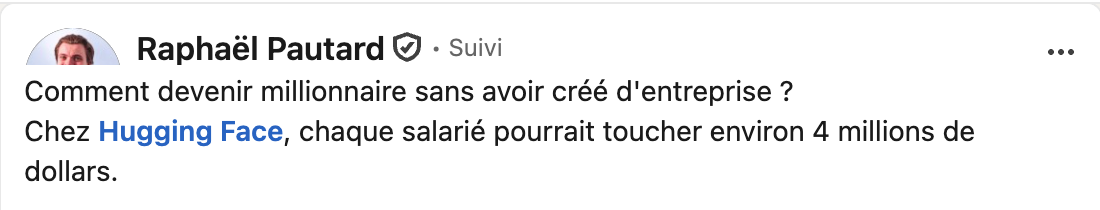
Source : post LinkedIn de Raphaël Pautard, consulté le 11 septembre 2026.
Que gagnent ceux qui n’ont pas créé la boîte, mais qui en détenaient un morceau ?
1. Des gains life changers, sans avoir créé l’entreprise
Un exit est une opération qui permet à des actionnaires de revendre leurs parts, par exemple lors d’un rachat ou d’une introduction en Bourse. Les fondateurs peuvent évidemment encaisser. Ici, je m’intéresse à deux populations qui n’ont pas créé l’entreprise : les salariés qui détenaient des parts et les particuliers qui avaient investi tôt.
Les salariés
Hugging Face : ce que l’accord réserve aux salariés
L’accord avec Nvidia, le leader américain des puces pour l’intelligence artificielle, a été signé le 2 septembre 2026. Hugging Face est la plateforme de référence pour partager et utiliser des modèles d’intelligence artificielle.
11,9 milliards de dollars vont aux actionnaires. Jusqu’à 1 milliard en actions Nvidia est réservé aux salariés qui rejoignent le groupe.
Combien par tête ? Ni Nvidia ni Hugging Face ne le disent. The Information (un média américain spécialisé dans la tech) comptait environ 250 salariés début 2025. Si le plafond est atteint et réparti à parts égales, cela ferait 4 millions de dollars par personne.
C’est une estimation, pas un chiffre officiel.
Et ce n’est pas une startup parisienne partie ensuite aux États-Unis. Hugging Face a été fondée à New York en 2016 par trois Français. Cette décision ne suffit pas à expliquer le rachat dix ans plus tard, mais elle l’a placée dès le départ dans l’écosystème où les grands tours de financement et les grands exits sont les plus nombreux.
Revolut : des ventes d’actions à plusieurs étapes
Revolut, l’application financière qui permet notamment de payer, changer des devises et gérer son argent, est le cas le mieux documenté d’Europe.
En août 2024, environ 500 millions de dollars d’actions détenues par des salariés et par le fondateur ont été vendues à des fonds lors d’une vente secondaire (la revente d’actions existantes à de nouveaux investisseurs). Plus de 2 200 salariés et anciens salariés de 32 pays ont participé. L’argent va aux vendeurs, pas dans la société.
Cette opération reposait sur une valorisation (la valeur estimée de l’entreprise lors de la transaction) de 45 milliards de dollars.
En septembre 2025, nouvelle fenêtre à 75 milliards de dollars : chaque salarié pouvait céder jusqu’à 20% de ses titres. Plus de 2 144 salariés et anciens salariés de 32 pays ont participé. À la fin de cette opération, Revolut avait organisé cinq ventes d’actions pour ses salariés depuis 2017.
Le média européen Sifted a compté au moins 239 salariés et ex-salariés détenant plus d’un million de dollars d’actions, dont 20 au-dessus de 10 millions.
Ce ne sont pas 239 encaissements d’un million. C’est une richesse sur le papier, avec des ventes partielles possibles. Le nombre de salariés qui ont réellement encaissé plus d’un million sur ces différentes fenêtres n’est pas public.
En juillet 2026, une nouvelle vente s’est ouverte à 115 milliards de dollars, soit 2 017 dollars l’action.
En France, des gains plus petits mais bien réels
BlaBlaCar, la plateforme de covoiturage, a permis à 86 salariés et anciens salariés, fondateurs exclus, d’encaisser ensemble 15 millions de dollars lors de quatre ventes secondaires. Cela représente environ 174 000 dollars par personne en moyenne. La répartition individuelle et le nombre de millionnaires ne sont pas publics.
Chez Ledger, le spécialiste français des portefeuilles sécurisés pour cryptomonnaies, 12 salariés ont vendu ensemble 966 000 euros d’actions en avril 2022, soit une valeur cédée moyenne de 80 500 euros. Ce n’est pas leur plus-value nette, et les montants individuels ne sont pas publiés.
Chez Doctolib, le service de prise de rendez-vous médicaux et de logiciels pour les soignants, un peu moins de 300 millions d’euros d’actions ont changé de mains en avril 2026, entre business angels historiques (des particuliers qui investissent leur propre argent), salariés de longue date et nouveaux investisseurs. Le directeur financier parle de plusieurs dizaines de salariés et anciens salariés ayant vendu tout ou partie de leurs titres.
Doctolib n’a pas publié la part revenue aux salariés ni le nombre de personnes devenues millionnaires. Le montant global ne permet pas de l’inventer.
Mounir Laggoune, ancien salarié de Captain Train, le service de réservation de billets de train racheté par le groupe britannique Trainline en 2016, a publié le montant de ses impôts 2020 sur ses BSPCE (bons de souscription de parts de créateur d’entreprise, qui donnent le droit d’acheter plus tard des actions à un prix fixé) : 154 300 euros.
Il a ensuite donné le résultat directement dans le podcast “Tracker” : “J’ai gagné un demi-million d’euros le jour de l’introduction en Bourse.” On peut donc parler d’un gain déclaré d’environ 500 000 euros, pas tenter de le deviner à partir de son seul impôt.
Le salarié investit aussi avec son temps
Le mécanisme est simple. Un salarié peut accepter un salaire un peu plus bas contre des BSPCE ou des stock-options (des options qui permettent d’acheter plus tard des actions à un prix fixé d’avance).
Il fait du capital-risque (l’investissement dans de jeunes entreprises non cotées, avec un risque de perte élevé et un potentiel de gain élevé) avec son temps.
Les particuliers
Revolut : de 2,14 à 865,42 dollars l’action
L’exemple qui fait plaisir, c’est encore Revolut. En juillet 2016, 433 particuliers ont mis entre 100 et 5 000 livres sur Crowdcube, une plateforme d’investissement participatif, à 2,14 dollars l’action.
Fin 2024, une vente secondaire a été ouverte à 865,42 dollars l’action. Environ 400 fois la mise.
Pour mesurer ce que représente ce multiple : 10 000 livres multipliées par 400 donneraient 4 millions de livres. C’est une simulation, avant frais et fiscalité. Les tickets de la campagne citée étaient plafonnés à 5 000 livres.
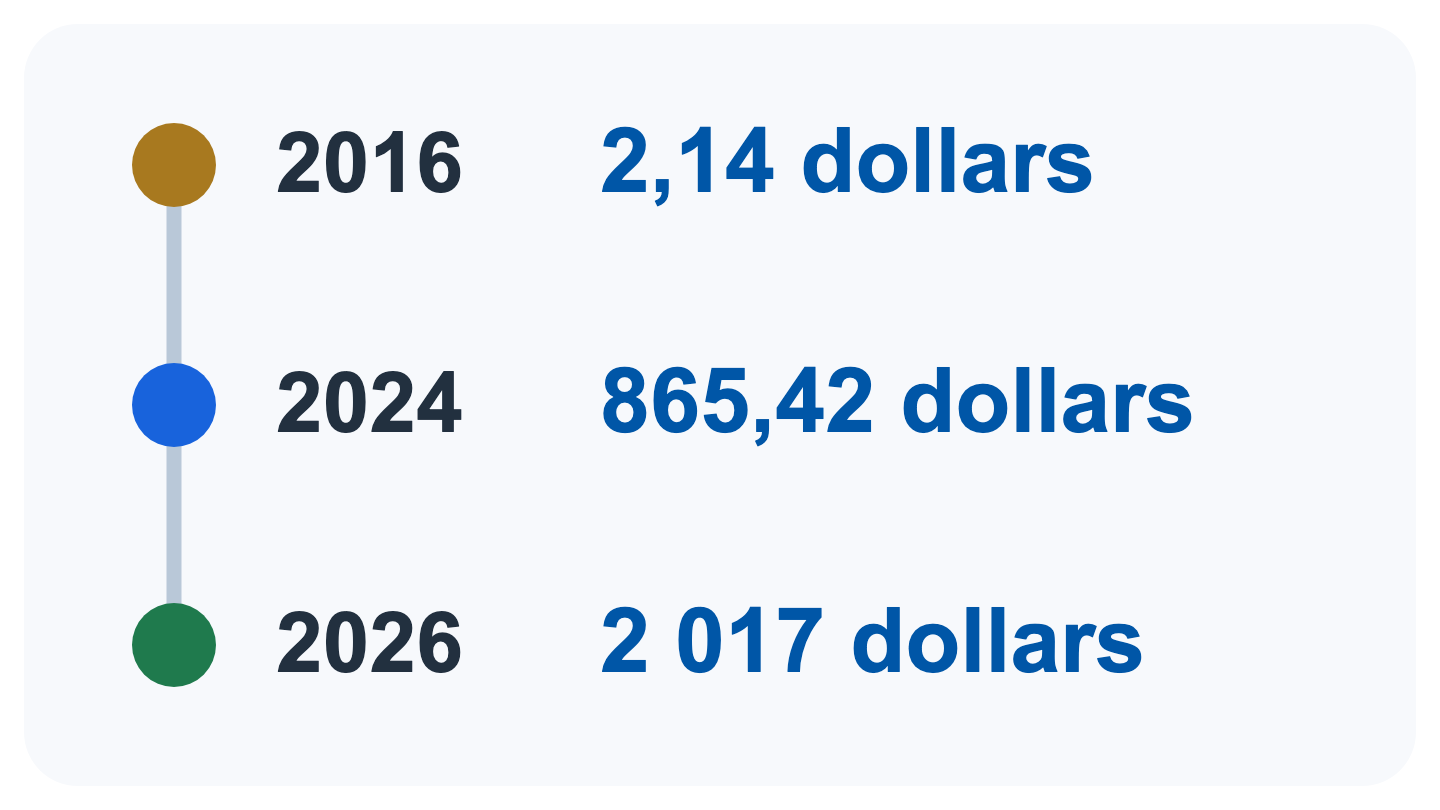
Sources : Good Money Guide, 6 décembre 2024 ; Tech.eu, 22 juillet 2026.
Jalons documentés ; les écarts de prix et de temps ne sont pas dessinés à l’échelle.
Damien Morin : 10 000 euros lui ont rapporté 120 000 euros
Voici un cas français, nommé, avec un petit ticket (un investissement dans une startup) et un gain déclaré par l’intéressé. L’entrepreneur et business angel Damien Morin raconte avoir investi 10 000 euros dans Zenly en 2015 et que cet investissement lui a rapporté 120 000 euros onze mois plus tard.
Zenly était une application de localisation entre amis, rachetée ensuite par Snap, la société derrière Snapchat. La présence de Damien Morin parmi ses investisseurs est recoupée. Le détail de la vente qui lui a procuré cette liquidité n’est pas public.
Il ajoute que derrière cet investissement réussi, il compte au moins 15 échecs, et il a investi dans plus de 80 entreprises.
Cédric O : un accès privilégié, pas un ticket ordinaire
La société de conseil Nopeunteo de Cédric O, ancien secrétaire d’État au Numérique, apparaît dans les statuts initiaux de Mistral AI, une licorne (une startup privée valorisée à au moins 1 milliard de dollars) spécialisée dans les modèles d’intelligence artificielle. Nopeunteo y a souscrit 17 610 actions à 0,01 euro, soit 176,10 euros au nominal.
Il intervenait comme conseiller cofondateur. Fin 2023, il a confirmé avoir vendu un lot de titres. Le document présentant les conditions envisagées du tour, consulté par Bloomberg, prévoyait une cession proche de 1 million d’euros, mais Cédric O n’a pas confirmé ce montant.
Ce n’était donc pas un investissement ordinaire accessible depuis une plateforme. Il avait un réseau privilégié. C’est d’ailleurs exactement ce que je fais moi aussi, pour accéder aux startups les plus prometteuses et les plus exclusives.
Ce qui est publié, ce sont des performances de portefeuille. Thibaud Elzière affichait en 2020 un TRI réalisé de 52,7% sur 10 exits (le TRI, taux de rendement interne, est un rendement annualisé).
Fabrice Grinda, Français installé à New York, publie les chiffres de son fonds FJ Labs : 1 268 sociétés financées, 425 exits partiels ou totaux, 2,5 fois le capital rendu en réalisé.
Il indique aussi 892 participations encore actives. En revanche, son bilan 2025 ne publie ni leur valeur actuelle ni leur plus-value latente. Le 2,5 fois porte donc seulement sur le capital déjà réalisé, pas sur ce portefeuille encore en cours.
Et chez Hugging Face justement, les Français présents au capital étaient des particuliers : Olivier Pomel, Florian Douetteau et Thibaud Elzière au tour de 2021, et pas un seul fonds français dans les tours publics.
Le montant de leurs tickets, leurs pourcentages et leurs éventuelles cessions ne sont pas publics. Nous pouvons seulement poser une simulation, pas reconstituer leurs gains.
Selon Forge, une plateforme américaine de marché secondaire, la valorisation après le tour de 2021 était d’environ 446 millions de dollars. Comparée aux 11,9 milliards destinés aux actionnaires dans l’accord Nvidia, cela représente 26,7 fois avant les dilutions ultérieures (la baisse du pourcentage détenu lorsque de nouvelles actions sont émises) et sans tenir compte des différences de droits entre catégories d’actions. À ce ratio purement théorique, 5 000 dollars deviendraient environ 133 000 dollars, et 10 000 dollars environ 267 000 dollars. Ce ne sont pas les gains documentés d’Olivier Pomel, Florian Douetteau ou Thibaud Elzière.
Kima, le fonds de Xavier Niel, l’a ratée deux fois, en 2016 et en 2017, son dirigeant l’a écrit lui-même.
Le biais à ne pas oublier
Ces histoires sont celles des gagnants. L’étude de référence sur les business angels en groupe, celle de Wiltbank en 2007, donne l’autre face : 52% des exits rendent moins que la mise, et 7% des exits font 75% de tous les gains.
Sur chaque investissement, tu peux perdre la totalité de ce que tu as mis.
2. Pourquoi les plus gros exits se concentrent aux États-Unis
L’écart de taille des exits reste massif
En 2025, les exits de startups financées par du capital-risque ont pesé 284,1 milliards de dollars aux États-Unis. Ils ont atteint 67,8 milliards d’euros en Europe dans le périmètre de PitchBook, spécialiste des données sur les marchés privés.
Klarna, spécialiste suédois du paiement fractionné, et eToro, plateforme d’investissement et de trading, représentent à elles seules 16,2 milliards d’euros, soit 23,9% du total européen. Elles sont isolées ici parce que près d’un quart du montant tient à ces deux opérations. Toutes deux ont été introduites sur une place américaine, Klarna au New York Stock Exchange et eToro au Nasdaq.
Les devises et les périmètres des deux rapports PitchBook diffèrent. Ce n’est donc pas un ratio précis au dollar près, mais l’écart d’ordre de grandeur est net.
Dans le relevé d’Atomico, une société européenne de capital-risque qui publie le rapport State of European Tech, arrêté au 24 octobre 2025, les États-Unis ont capté 81% de la valeur mondiale des exits tech, contre 10% pour l’Europe.
Les exits au-dessus du milliard, annoncés ou réalisés, étaient au nombre de 65 côté américain et 15 côté européen, soit 4,3 fois le nombre européen.
Rapportons ces chiffres à la population : environ 600 millions d’habitants en Europe, hors Russie, contre 341,8 millions aux États-Unis. Cela représente environ 7,6 fois plus d’exits au-dessus du milliard par habitant côté américain. C’est un ordre de grandeur : la liste des pays du rapport et celle des statistiques de population ne coïncident pas exactement.
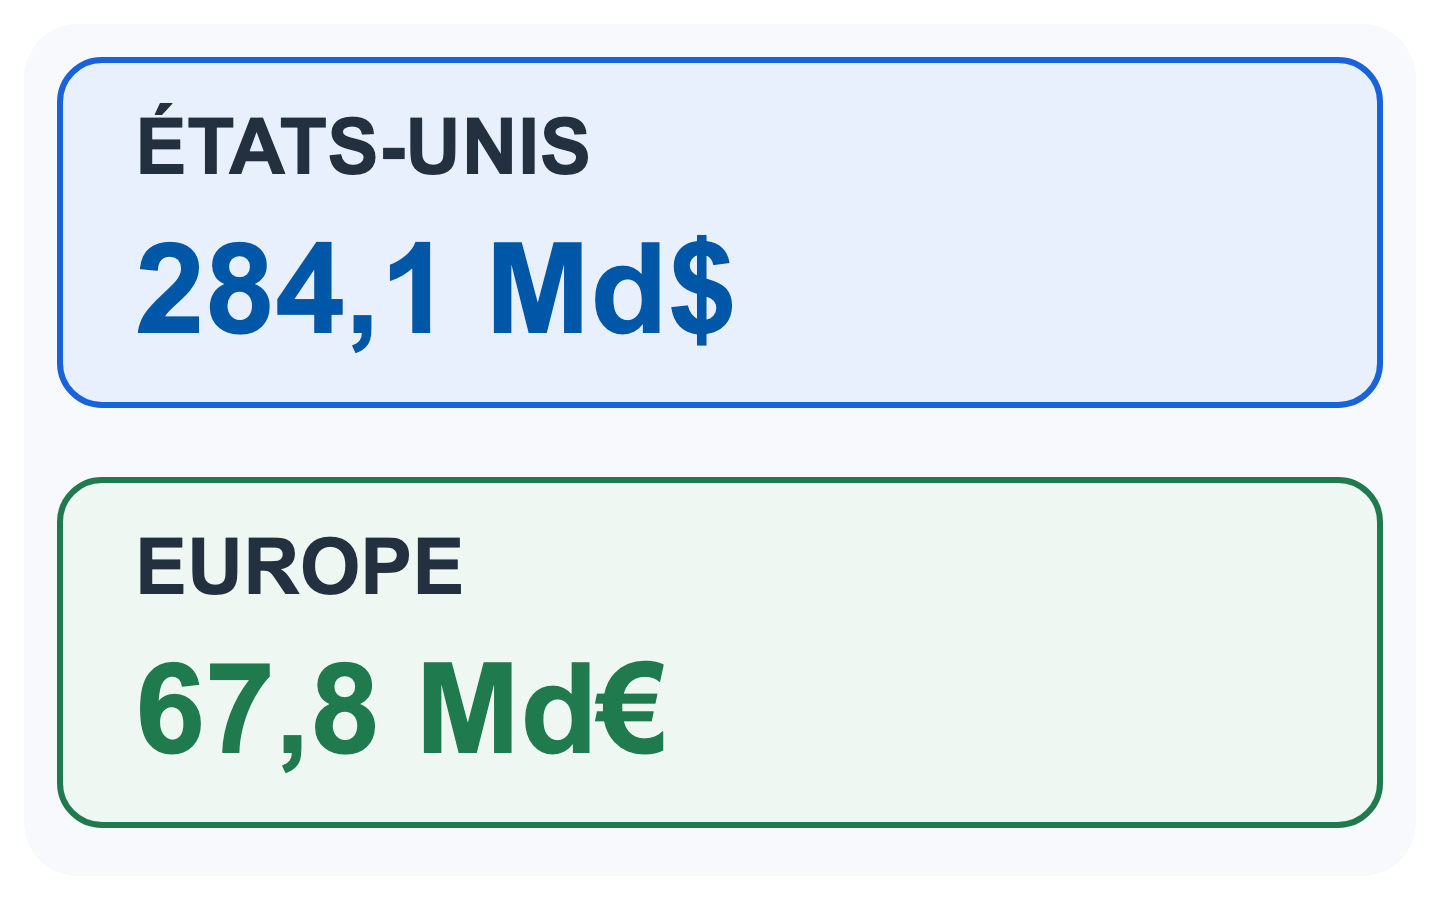
Sources : PitchBook-NVCA Venture Monitor Q2 2026 pour les États-Unis ; PitchBook 2025 Annual European Venture Report pour l’Europe.
Les montants restent dans leur devise de publication et les deux rapports n’ont pas exactement le même périmètre.
Plus d’argent est levé en amont aux États-Unis
Les fonds de capital-risque américains ont levé 74,9 milliards de dollars en 2025, contre 12 milliards d’euros pour les fonds européens.
Andreessen Horowitz, société américaine de capital-risque aussi appelée a16z, a annoncé plus de 15 milliards de dollars en janvier 2026, puis Thrive Capital, autre société d’investissement américaine, 10 milliards en février. Les deux plus gros fonds européens bouclés en 2025 étaient ceux des sociétés d’investissement Cathay Innovation, à 1 milliard de dollars, et Eurazeo, à 770 millions.
La cause est aussi structurelle. Les engagements annuels des fonds de pension dans le capital-risque représentent 0,03% de leurs actifs aux États-Unis en 2023, contre 0,01% en Europe en 2024, selon les données rassemblées par Atomico.
Les acheteurs américains signent les plus gros chèques
Selon Atomico, les rachats européens au-dessus de 250 millions de dollars sont typiquement le fait d’acheteurs américains : 11 acheteurs domestiques sur ce segment en Europe en 2025, contre 30 aux États-Unis.
En France, la banque d’affaires Avolta, spécialisée dans la tech, observe que les acquéreurs nord-américains signent une petite partie des rachats de startups, mais plus de 50% de leur valeur en 2024. Une étude publiée en 2021 estimait qu’un acquéreur américain payait en moyenne 100 millions d’euros par exit, contre 30 millions pour un européen.
Des sociétés françaises ou à fondateurs français ont ainsi fait l’objet de rachats américains, dans des opérations réalisées ou annoncées :
- Neolane, logiciel de marketing, a été rachetée par Adobe, spécialiste des logiciels créatifs, pour 600 millions de dollars en 2013.
- Zenly, application de localisation entre amis, a été rachetée par Snap, la société derrière Snapchat, pour 213 millions de dollars en 2017.
- PeopleDoc, logiciel de ressources humaines, a été rachetée par Ultimate Software, autre éditeur RH, pour 300 millions de dollars en 2018.
- eFront, logiciel de gestion d’investissements, a été rachetée par BlackRock, géant de la gestion d’actifs, pour 1,3 milliard de dollars en 2019.
- Alsid, spécialiste de la cybersécurité des annuaires d’entreprise, a été rachetée par Tenable, société de cybersécurité, pour 98 millions de dollars en 2021.
- Talend, logiciel d’intégration de données, a été rachetée par Thoma Bravo, fonds spécialisé dans les logiciels, pour 2,4 milliards de dollars la même année.
- Gleamer, intelligence artificielle pour l’imagerie médicale, a été rachetée par RadNet, réseau américain de centres d’imagerie, pour jusqu’à 230 millions d’euros en mars 2026.
- Nvidia a signé un accord pour racheter Hugging Face pour 12,93 milliards de dollars.
L’objection : l’indice européen est devant, mais le cash ne suit pas encore
La taille des exits ne dit pas, à elle seule, ce que gagnent les investisseurs des fonds.
Le rapport Atomico, à partir des indices de Cambridge Associates, un cabinet de référence pour les actifs non cotés, arrêtés au 30 juin 2025, affiche sur dix ans un TRI net agrégé de 17,2% pour le capital-risque européen, contre 13,1% pour le capital-risque américain.
Autrement dit, l’indice européen a affiché une performance nette supérieure sur cette période, malgré des exits beaucoup moins importants. Ce TRI agrégé inclut aussi la valeur résiduelle non réalisée des portefeuilles : il ne mesure pas seulement l’argent déjà distribué aux investisseurs.
Le même rapport montre la bascule qui manque encore. Selon Atomico, les portefeuilles européens affichent de meilleures performances en incluant leurs valorisations non réalisées, mais leurs fonds restent derrière les fonds américains sur le DPI (le capital déjà distribué aux investisseurs rapporté au capital qu’ils ont versé).
La plupart des générations de fonds européens n’ont pas versé de distribution significative au cours des deux années précédant juin 2025. Les indices européens ont donc affiché une meilleure performance en incluant le non-réalisé, sans transformer cette valeur en cash au même rythme.
Pour un investisseur, la différence devient concrète quand l’argent arrive sur son compte bancaire. Ces indices agrègent des fonds et ne préjugent pas du rendement de chaque véhicule ni de chaque investissement direct.
Cette donnée ne contredit pas la concentration des gros rachats aux États-Unis. Elle interdit en revanche de conclure que la taille du marché américain entraîne automatiquement un meilleur rendement pour les investisseurs des fonds.
Les startups européennes se rapprochent du marché américain
Beaucoup de celles qui grandissent se positionnent aux États-Unis avant l’exit. Dataiku, plateforme de données et d’intelligence artificielle pour les entreprises, a installé son siège à New York en 2017. Aircall, logiciel de téléphonie d’entreprise, a suivi la même année, son patron étant parti vivre à New York. Algolia, moteur de recherche intégré aux sites et applications, est passée par Y Combinator, un accélérateur américain qui finance et accompagne de jeunes startups, et a gardé son siège à San Francisco.
Le marché explique une partie de ce mouvement : 368,5 milliards de dollars de dépenses logicielles aux États-Unis en 2024, contre 117 milliards dans l’Union européenne.
La Banque européenne d’investissement a interrogé les fondateurs qui ont déménagé. La préférence des investisseurs américains pour une société de droit américain, souvent une exigence pure et simple, est le premier déclencheur.
Environ 10% des scale-ups européennes (des startups qui ont validé leur modèle et accélèrent fortement leur croissance) se relocalisent, à 85% vers les États-Unis.
Dans l’échantillon interrogé par la BEI, cette relocalisation est partielle : elle passe presque toujours par une holding (une société mère qui détient les titres), et les entreprises conservent en Europe des capacités techniques et de recherche-développement.
Il existe aussi un effet de prix d’entrée possible. En 2024, les valorisations médianes avant le tour observées par Atomico en Europe étaient 29% à 52% inférieures aux valorisations américaines selon le stade. Un fonds peut donc entrer moins cher en Europe, puis bénéficier d’une expansion ou d’un exit aux États-Unis.
C’est une explication possible de la bonne performance de l’indice européen, pas une causalité démontrée par le rapport.
Le commentaire qui a lancé le débat doit être nuancé
Le post de Raphaël Pautard a lancé la discussion. La formule sur les fonds américains vient plus précisément d’un commentaire de Jean-Philippe Ducros, fondateur d’isinlab et analyste indépendant.
Il explique que les gros tours transfèrent la cap table (le tableau qui recense les actionnaires et leur participation) vers les États-Unis et que les premiers entrants français subissent une dilution (la baisse de leur pourcentage de détention quand de nouvelles actions sont émises).
J’ai vérifié : le mécanisme existe, mais sa formulation absolue est trop forte.
Sur les tours européens de 100 à 250 millions de dollars en 2025, 43% du capital vient des États-Unis et 49% d’Europe. Entre 250 millions et 1 milliard, les Américains passent devant, à 47% contre 42%.
La dilution n’a pas de passeport : un tour mené par ASML, fabricant néerlandais de machines pour produire des semi-conducteurs, dilue autant qu’un tour mené par Sequoia, société américaine de capital-risque.
Mistral vient de le montrer ce 8 septembre 2026 avec 3 milliards d’euros menés par Samsung, groupe électronique sud-coréen, et deux tiers du capital restés européens selon Arthur Mensch.
Ce qu’il faut retenir
Le gros des rachats qui paient est signé par des acheteurs américains. Une startup qui vise cet exit se met sur leur chemin, quel que soit son passeport.
Sur les dix ans arrêtés au deuxième trimestre 2025, l’indice de fonds européen affiche une performance nette supérieure à l’indice américain, mais il a moins transformé cette valeur en cash.
3. Ce que nous en faisons chez InvestorX
InvestorX est le club d’investissement avec lequel nous regroupons des particuliers pour accéder ensemble à des startups américaines sélectionnées. Le club constitue un portefeuille d’opérations, chacune logée dans son propre véhicule.
Je ne crée plus de boîte pour m’enrichir. J’investis dans celles des autres. Franchement, je suis meilleur investisseur qu’entrepreneur.
S’exposer à une asymétrie, sans confondre possibilité et promesse
Ce que j’appelle un “accident positif de richesse” ne se planifie pas. Nous pouvons seulement nous y exposer.
Dans les startups, la perte est plafonnée à ta mise. Le gain, lui, n’a virtuellement pas de limite.
En bourse ou en immobilier, une asymétrie de ce type est un accident. Ici, c’est la règle du jeu.
La loi de puissance : peu de lignes portent les gains
Mais cette loi de puissance est brutale. Selon la base de Correlation Ventures, près de la moitié des financements ont perdu de l’argent.
Cette base propriétaire non auditée porte sur 35 000 financements de sociétés américaines ayant réalisé un exit ou disparu entre 2013 et 2022.
Mesurés en capital investi, les résultats de la même base indiquent que 37% du capital investi a rendu moins de 1x, c’est-à-dire moins que la mise, et que moins de 4% du capital a rendu 10x ou plus, soit au moins dix fois la mise. Correlation Ventures est un acteur de marché, pas un institut statistique.
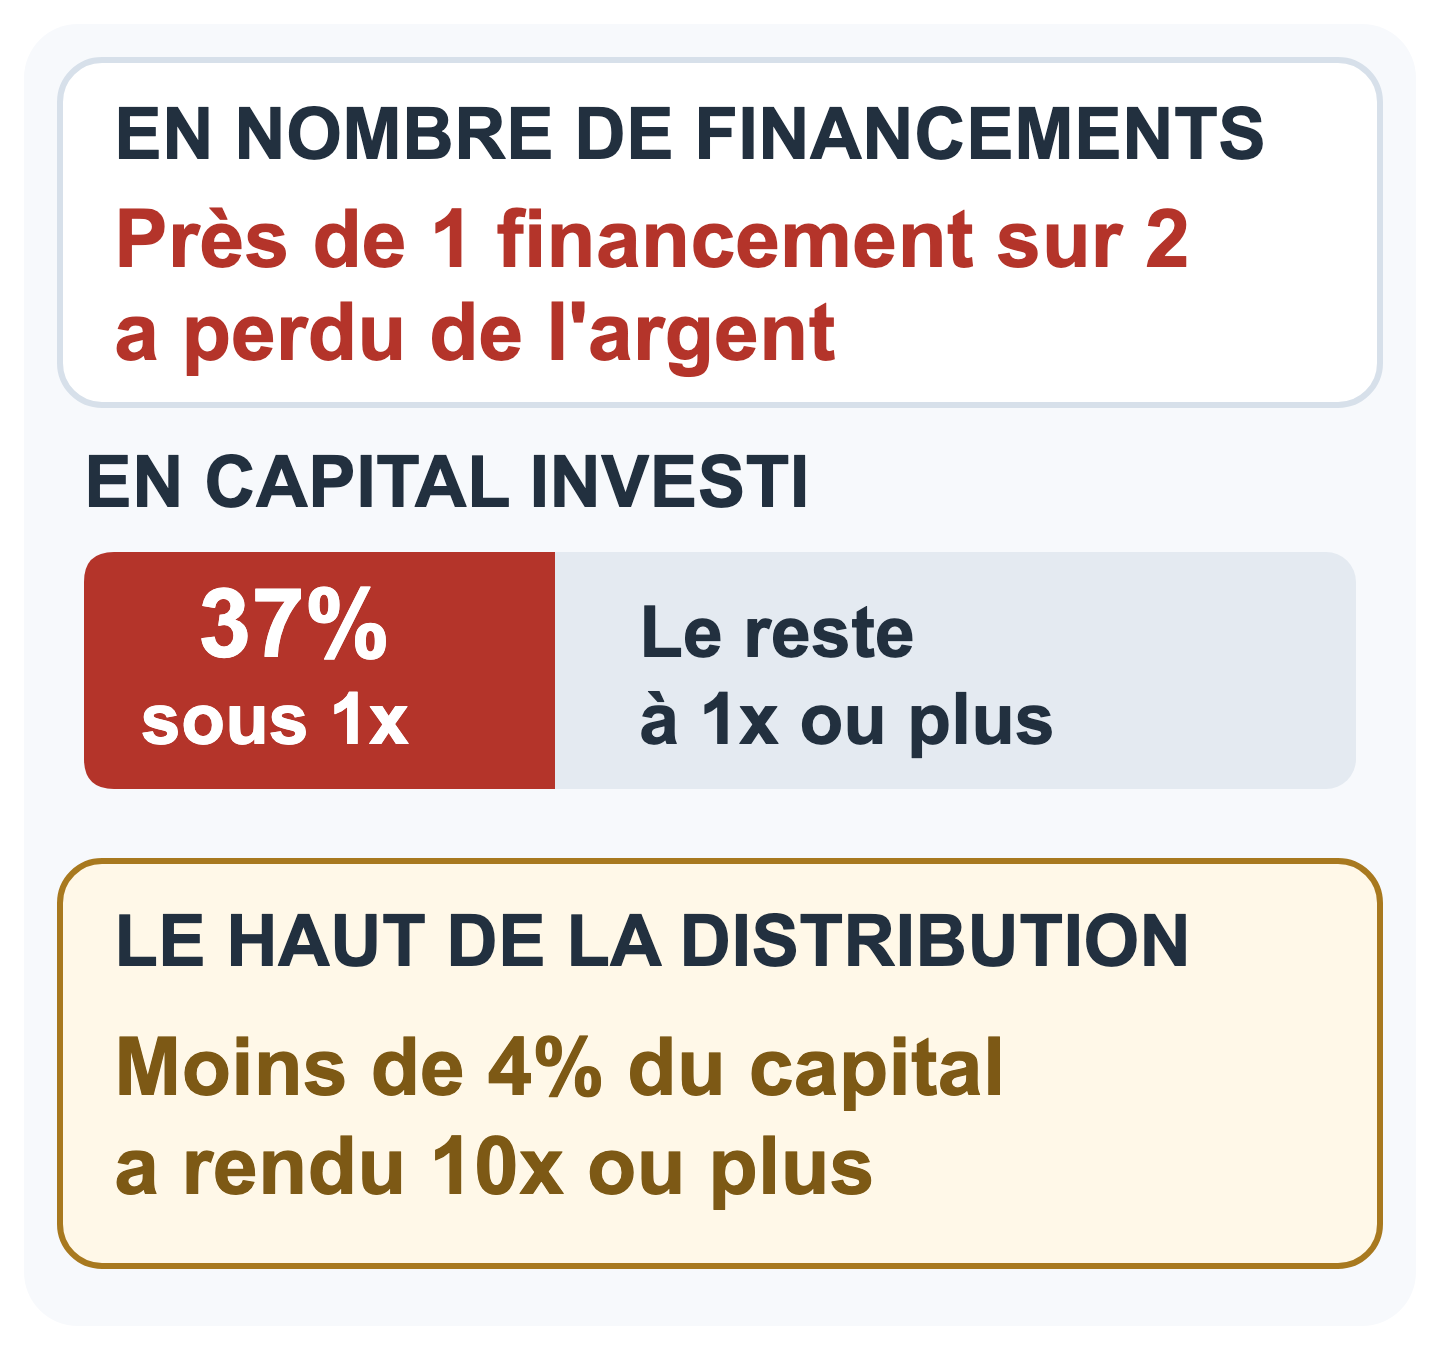
Source : Correlation Ventures, 13 juillet 2023, base propriétaire de 35 000 financements de sociétés américaines sorties ou disparues entre 2013 et 2022.
Le nombre de financements et le capital investi sont deux mesures distinctes.
Horsley Bridge Partners est un investisseur américain qui sélectionne des fonds de capital-risque et de capital-investissement pour ses propres souscripteurs. Dans son historique, 6% des lignes ont fait 60% des gains (une ligne est ici un investissement distinct).
La moyenne de la classe d’actifs n’est pas ce que touche l’investisseur médian. Elle est portée par une poignée de lignes.
Diversifier pour mettre les probabilités de notre côté
Ici, chaque ticket est une opération du portefeuille.
Donc pour mettre un maximum de chances de son côté, il faut multiplier les tickets.
Il faut viser 20 à 25 opérations minimum, de tailles comparables, étalées sur 3 à 5 ans.
Celui qui met 50 000 euros sur une seule startup parce qu’il y croit se tire une balle dans le pied.
Je l’ai fait une fois, cela s’est bien passé, j’ai fait un beau multiple en seulement deux ans et j’ai eu de la chance car c’était quand même une mauvaise décision.
Une décision d’investissement ne se mesure pas au résultat, elle se mesure au processus mis en œuvre.
Sélectionner dans des environnements très compétitifs
Chez InvestorX, nous allons aussi là où les exits existent. 64% du capital-risque mondial a été investi dans des sociétés américaines en 2025.
Un incubateur (un programme qui accompagne et sélectionne des startups à un stade précoce) sert de premier filtre.
Le club ne sélectionne que des startups issues des incubateurs américains les plus sélectifs, notamment :
- Y Combinator (un accélérateur qui finance et accompagne de jeunes startups, dont sont issues Airbnb et Coinbase).
- StartX à Stanford (un accélérateur à but non lucratif lié à l’écosystème de l’université Stanford).
- Speedrun d’a16z (un programme d’a16z pour les startups du jeu vidéo et des technologies interactives), qui a retenu 70 dossiers sur 19 000 à sa dernière promotion.
Nous en voyons passer 800 à 1 000 par an. Nous en retenons environ 1 sur 100, à partir de notre grille de sélection.
Le levier communautaire : rendre le portefeuille accessible
Seul, mettre 100 000 dollars sur 20 lignes, cela pique. À plusieurs, c’est beaucoup plus accessible.
Concrètement, chaque opération passe par un SPV (un véhicule juridique créé pour regrouper les investisseurs et détenir une seule participation).
Et nous mutualisons, parce que ces tours se prennent avec des tickets de 100 000 à 200 000 dollars minimum. Un SPV par opération, une société civile française qui détient les titres, et le ticket descend à 2 000 dollars par membre.
Le véhicule figure comme une seule ligne dans la cap table de la startup. En regroupant les investisseurs autour de moi, nous avons assez de poids pour négocier l’accès à des opportunités exclusives auxquelles une personne seule n’aurait pas accès, et à des conditions privilégiées.
Mon objectif est aussi de prendre ma part sur la plus-value potentielle.
Où en est le portefeuille d’InvestorX ?
Nous avons 24 lignes depuis 2024, plus de 3,5 millions de dollars déployés, et plus de 300 investisseurs ont participé à ces opérations.
Aucun exit pour l’instant et c’est normal : la plus ancienne ligne a un peu plus de deux ans, et le capital-risque se joue sur cinq à dix ans.
Une valorisation qui monte n’est pas un gain. J’ai été assis sur une ligne multipliée par 60 sur le papier. Puis le Covid, et un fonds qui reprend la boîte en écrasant la valorisation : moins 90%.
Tant que ce n’est pas sur ton compte, cela ne vaut que le Google Sheet sur lequel c’est écrit.
Rien de tout cela n’est une promesse. Chaque ligne peut valoir zéro, et plusieurs le feront.
La startup qui comptera demain ne ressemble encore à rien
La prochaine Airbnb, la plateforme de location entre particuliers issue de Y Combinator, est peut-être en ce moment dans des incubateurs tels que Y Combinator, Speedrun ou StartX. Elle peut n’avoir que trois personnes dans son équipe et ne générer encore aucun revenu.
Personne ne sait laquelle c’est et c’est pour cela que l’on multiplie les tickets pour mettre les probabilités de notre côté.
C’est précisément ce que nous construisons avec InvestorX : l’accès, la sélection et la diversification, sans jamais effacer le risque de perte totale.
Sources et vérifications
- Nvidia, Form 8-K du 02/09/2026 (11,9 Md$ aux actionnaires, programme de rétention jusqu’à 1 Md$) : Consulter la source ; blog Nvidia du 03/09/2026 (12 930 300 000 $) : Consulter la source
- Effectif Hugging Face, environ 250 (The Information, 05/02/2025) : Consulter la source ; fondation à New York : Consulter la source et Consulter la source
- Aucun fonds de VC français aux tours publics de Hugging Face (Maddyness, 04/09/2026) : Consulter la source ; business angels français et tour B de 40 M$ : Consulter la source ; valorisation post-money de 446,02 M$ : Consulter la source ; Kima l’a ratée deux fois : Consulter la source
- Revolut, plus de 2 200 salariés et anciens salariés dans 32 pays lors de la vente 2024 : Consulter la source ; plus de 2 144 dans 32 pays et cinquième vente à fin 2025 : Consulter la source et Consulter la source ; environ 500 M$ en 2024 : Consulter la source ; plafond de 20% en 2025 : Consulter la source ; 239 détenteurs de plus de 1 M$, dont 20 de plus de 10 M$ : Consulter la source ; vente de juillet 2026 à 2 017 $ : Consulter la source
- BlaBlaCar, 15 M$ encaissés par 86 salariés et anciens salariés lors de quatre ventes, fondateurs exclus : Consulter la source
- Ledger, 966 k€ vendus par 12 salariés (Next Finance, avril 2022) : Consulter la source
- Doctolib, secondaire d’un peu moins de 300 M€ : Consulter la source ; plusieurs dizaines de salariés et anciens salariés vendeurs selon le directeur financier : Consulter la source
- Captain Train, 154 300 € d’impôts 2020 sur des BSPCE : Consulter la source ; gain déclaré d’un demi-million d’euros lors de l’introduction en Bourse : Consulter la source ; rachat par Trainline : Consulter la source
- Revolut sur Crowdcube 2016, environ 400x (Good Money Guide, 06/12/2024) : Consulter la source ; Seedrs 2017 (Crowdfund Insider, 21/11/2024) : Consulter la source
- Damien Morin, 10 000 € investis dans Zenly lui ont rapporté 120 000 € onze mois plus tard : Consulter la source ; présence au tour recoupée par FrenchWeb : Consulter la source
- Thibaud Elzière, TRI réalisé de 52,7% : Consulter la source ; FJ Labs, bilan 2025, 892 participations actives et aucun chiffrage actuel du latent : Consulter la source
- Wiltbank et Boeker, “Returns to Angel Investors in Groups” (Kauffman, 2007) : Consulter la source
- Sorties VC 2025, États-Unis 284,1 Md$ dans l’édition Q2 2026 : Consulter la source ; Europe 67,8 Md€, dont Klarna et eToro 16,2 Md€ : Consulter la source ; cotations de Klarna au NYSE et eToro au Nasdaq : Consulter la source et Consulter la source
- Part mondiale des sorties, sorties à 1 Md$+, acheteurs au-dessus de 250 M$, TRI et DPI des fonds : Consulter la source ; population 2025 des États-Unis : Consulter la source ; populations 2025 de l’Europe et de la Russie : Consulter la source ; périmètre géographique d’Atomico : Consulter la source
- Levées de fonds VC 2025, États-Unis 74,9 Md$ (PitchBook-NVCA Q2 2026, source 13) ; Europe 12 Md€ sur 148 véhicules (PitchBook, 27/01/2026) : Consulter la source ; a16z plus de 15 Md$ (Axios, 09/01/2026) : Consulter la source ; Thrive Capital, 10 Md$ (TechCrunch, 17/02/2026) : Consulter la source ; Cathay et Eurazeo, fonds de pension 0,03% contre 0,01% (Atomico 2025) : Consulter la source et Consulter la source
- Avolta, FrenchTech Trends & Multiples 2024 (09/01/2025) : Consulter la source ; ticket moyen 100 M€ contre 30 M€ (La Fabrique de l’industrie, 2021) : Consulter la source
- Rachats : Neolane (Adobe, 27/06/2013) Consulter la source ; Zenly (TechCrunch, 11/08/2017) Consulter la source ; PeopleDoc (TechCrunch, 17/07/2018) Consulter la source ; eFront (BlackRock, 22/03/2019) Consulter la source ; Alsid (Tenable, 10/02/2021) Consulter la source ; Talend (Thoma Bravo, 02/09/2021) Consulter la source ; Gleamer (Maddyness, 02/03/2026) Consulter la source
- Sièges : Dataiku (VentureBeat, 18/07/2017) Consulter la source ; Aircall (French Tech America, 29/10/2021) Consulter la source ; Algolia Consulter la source ; Mirakl Consulter la source
- Dépenses logicielles 2024, États-Unis 368,5 Md$ contre UE 117 Md$ (WIPO / S&P Global, 02/06/2025) : Consulter la source
- Relocalisation des scale-ups européennes (BEI, “Drivers of relocation by innovative EU startups and scaleups”, 12/01/2026) : Consulter la source
- Écart de valorisation Europe et États-Unis en 2024, 29% à 52% selon le stade : Consulter la source ; origine du capital par taille de tour en Europe en 2025 : Consulter la source
- Mistral AI, 3 Md€ menés par Samsung, deux tiers du capital européen (08/09/2026) : Consulter la source et Consulter la source
- Post de Raphaël Pautard et commentaire de Jean-Philippe Ducros : Consulter la source
- Correlation Ventures, “Venture Capital, We’re Still Not Normal”, 13/07/2023, base propriétaire de 35 000 financements de sociétés américaines sorties ou disparues entre 2013 et 2022 : Consulter la source ; Horsley Bridge, 6% des lignes font 60% des gains : Consulter la source ; activité de Horsley Bridge : Consulter la source
- 64% du capital-risque mondial aux États-Unis en 2025 : Consulter la source
- Speedrun, 70 startups sur plus de 19 000 candidatures : Consulter la source ; Airbnb et Coinbase chez Y Combinator : Consulter la source et Consulter la source ; StartX : Consulter la source
- Chiffres des opérations d’InvestorX : base interne au 08/09/2026 et Consulter la source
- Définition d’une licorne : Consulter la source
- Cédric O, 17 610 actions Mistral AI souscrites à 0,01 € : Consulter la source ; vente d’un lot et montant proche de 1 M€ non confirmé : Consulter la source

