


Quand on dirige une entreprise, la question revient à chaque arbitrage : se verser plus, réinvestir, embaucher, ou lever le pied. Tu as dû le voir passer : une étude qui dit qu’au-delà de 75 000 dollars par an, l’argent n’apporterait plus de bonheur. Comme s’il existait un revenu à atteindre, puis plus rien à espérer de ce côté-là.
Ça ne correspondait pas du tout à mon expérience de vie, alors j’ai creusé le sujet 😁.
Cette idée vient d’une étude publiée en 2010. Depuis, d’autres travaux ont changé la lecture du résultat… Ils ne permettent pas de fixer un revenu au-delà duquel l’argent ne compterait plus pour tout le monde.
Pour comprendre pourquoi, il faut d’abord préciser ce que les chercheurs appellent “bonheur”. Puis regarder comment ils le mesurent.
Être satisfait de sa vie et se sentir bien au quotidien
Tu peux être fier de ton activité, de ton parcours ou de ta situation financière, tout en passant une journée pleine de stress.
À l’inverse, tu peux vivre un très bon moment sans être satisfait de ta vie dans son ensemble.
Les chercheurs distinguent donc deux choses : le jugement que nous portons sur notre vie, et les émotions que nous ressentons au fil des journées. Le fameux plafond de 75 000 dollars concernait les émotions du quotidien. Dans l’étude de 2010, la satisfaction à l’égard de sa vie continuait, elle, de progresser avec le revenu.
Autre précision : les montants dont nous allons parler sont des revenus annuels du foyer, avant impôts, aux États-Unis. Il s’agit de ce que gagne l’ensemble du ménage. Ce n’est ni la rémunération d’une seule personne, ni le chiffre d’affaires de son entreprise, ni la valeur de son patrimoine.
Pourquoi une première étude a trouvé un plafond
En 2010, Daniel Kahneman et Angus Deaton publient une analyse de plus de 450 000 réponses recueillies aux États-Unis. Les participants ont notamment indiqué les émotions ressenties la veille : avaient-ils été heureux, stressés, tristes ?
Le résultat semble simple : les personnes aux revenus plus élevés déclarent généralement un meilleur état émotionnel, mais cette amélioration n’apparaît plus au-delà d’environ 75 000 dollars par an.
En 2021, Matthew Killingsworth obtient un autre résultat. Il utilise une application qui demande aux participants, plusieurs fois par jour, comment ils se sentent à cet instant. Ils placent leur réponse sur une échelle allant de très mal à très bien.
Dans cette étude, le bien-être moyen continue de progresser avec le revenu, y compris au-delà de 75 000 dollars. Il n’y a pas de plafond visible dans la moyenne.
Pour comprendre ce désaccord, Kahneman et Killingsworth reprennent ensemble les données de la seconde étude. La psychologue Barbara Mellers les accompagne. Ils publient leur nouvelle analyse en 2023.
Une question fermée peut masquer des différences
Une partie du désaccord vient de la façon de poser les questions. En 2010, les participants répondaient essentiellement par oui ou non à des questions sur leurs émotions. En 2021, ils pouvaient indiquer plus finement comment ils se sentaient.
Imagine que l’on te demande : “As-tu été heureux hier ?” Tu peux répondre oui après une journée agréable comme après une journée exceptionnelle. La réponse est la même, alors que ton expérience ne l’est pas.
Une question oui/non
“As-tu été heureux hier ?”
Les deux réponses se ressemblent. La question ne montre pas à quel point la personne était heureuse.
Une réponse plus précise
“Comment te sens-tu maintenant ?”
La différence devient visible. La personne peut indiquer plus finement comment elle se sent.
Une mesure qui distingue mal les degrés de bonheur peut donner l’impression que celui-ci ne progresse plus. C’est une limite de la première étude : ses questions repéraient mieux les personnes qui allaient mal que les différences entre celles qui allaient bien.
La seconde étude apportait une mesure plus fine. Mais sa moyenne cachait, elle aussi, une partie de l’histoire.
Ce que la moyenne ne montre pas
Dans chaque tranche de revenu, certaines personnes se sentent mal, d’autres moyennement bien, d’autres très bien. Une seule moyenne mélange toutes ces situations.
Les chercheurs ont donc regardé plusieurs niveaux de bonheur séparément. Par exemple, ils ont comparé les notes les plus basses d’une tranche de revenu avec les notes les plus basses d’une tranche plus élevée. Puis ils ont fait de même avec les notes du milieu et celles du haut.
Cette comparaison fait apparaître une différence que la moyenne ne montrait pas :
- En bas de l’échelle du bonheur, une limite apparaît. Les notes sont meilleures dans les tranches de revenu plus élevées, jusqu’à environ 100 000 dollars par an. Au-delà, les chercheurs ne repèrent plus de hausse claire.
- Au milieu et en haut de l’échelle, les notes continuent de monter. Le plafond n’apparaît pas : les revenus plus élevés restent associés à un meilleur bien-être.
De gauche à droite : on compare des foyers aux revenus de plus en plus élevés. Vers le haut : les notes de bien-être sont meilleures.
Les notes les plus basses
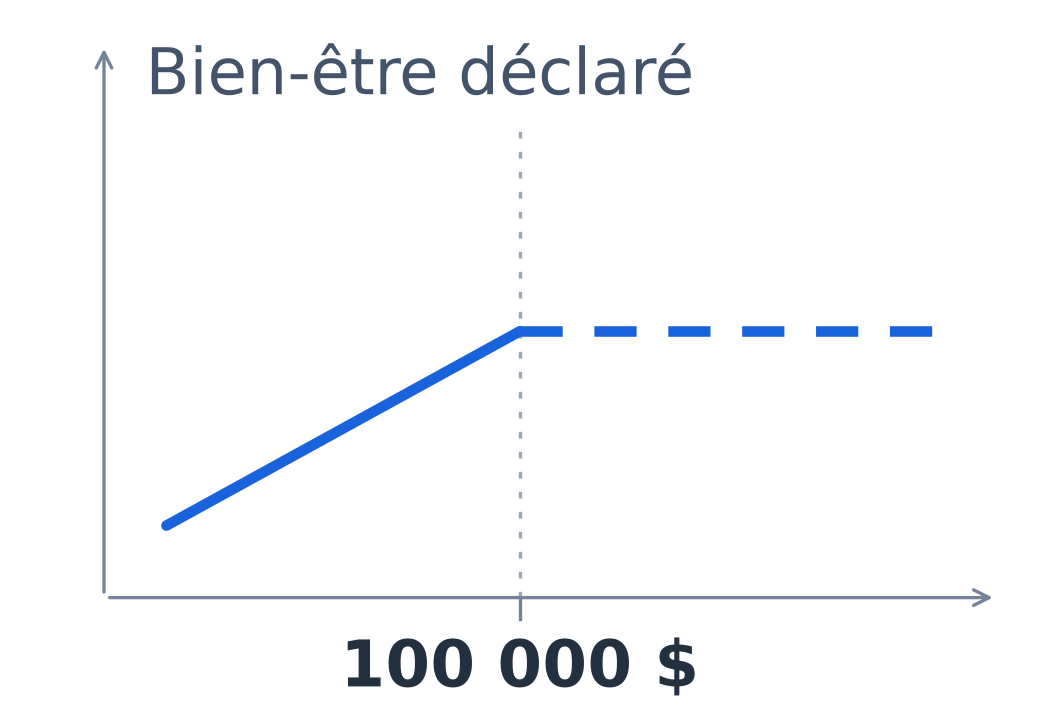
Après le repère : pas de hausse claire. Le pointillé représente le plateau observé, sans prouver que toute amélioration serait impossible.
Les notes du milieu et du haut
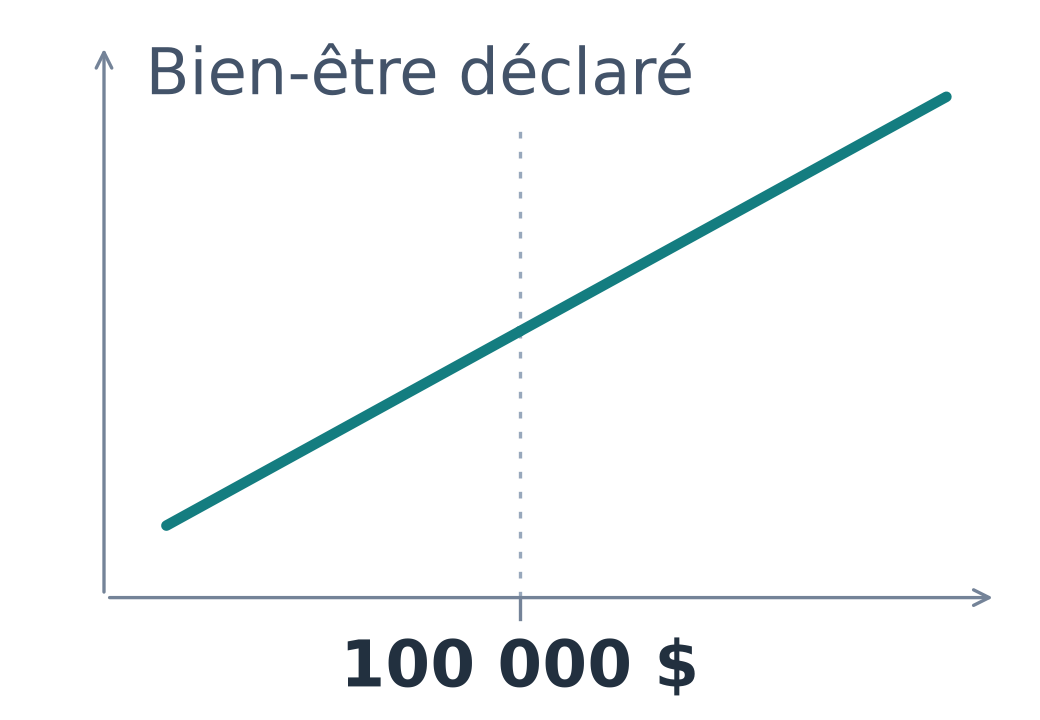
Après le repère : la hausse continue. Des revenus plus élevés restent associés à de meilleures notes de bien-être.
100 000 $ = revenu annuel du foyer avant impôts, aux États-Unis. Ce repère de l’étude n’est pas un seuil universel.
Courbes illustratives, pas les données exactes. Les notes, les pentes et les distances ne sont pas à l’échelle. Le schéma résume les tendances de l’analyse de 2023. Il compare des foyers différents, sans prédire l’effet d’une augmentation pour une même personne.
Pourquoi dire “pas de hausse claire” plutôt que “plus aucun progrès” ? Parce que les réponses varient beaucoup d’une personne à l’autre. Une petite différence peut être trop incertaine pour conclure. Ne pas détecter d’amélioration nette ne prouve pas qu’aucune amélioration n’est possible.
Le chiffre de 100 000 dollars sert ici de repère pour comparer les résultats. Il ne permet pas de dire à quelqu’un : “À partir de ce revenu, gagner plus ne te rendra plus heureux.”
Ces résultats ne prédisent pas l’effet de ta prochaine bonne année
C’est la limite la plus importante pour notre lecture : les chercheurs comparent des personnes aux revenus différents. Ils ne mesurent pas ce qui arrive aux mêmes personnes après une hausse de revenu. Ils ne disent donc rien de ce qui se passera pour toi si ton entreprise dégage plus l’an prochain.
Voir un lien entre revenu et bonheur ne suffit pas à prouver que l’argent explique la différence. La santé, le travail ou la situation familiale peuvent aussi jouer un rôle. Et quand on entreprend, un revenu plus élevé arrive rarement seul : il vient souvent avec plus de responsabilités ou plus d’heures.
En 2024, les chercheurs Julia Rohrer et Sebastian Wenz ont souligné une autre difficulté : les personnes qui ont les notes les plus basses dans une tranche de revenu ne sont pas celles de la tranche suivante.
Nous ne pouvons donc pas conclure qu’il existe un groupe fixe de “personnes malheureuses” que l’argent n’aiderait plus, face à un autre groupe qu’il rendrait toujours plus heureux. L’étude décrit des différences entre revenus et niveaux de bien-être, pas le destin de chacun.
75 000 ou 100 000 dollars : ce n’est pas un objectif à copier
Il faut aussi tenir compte du temps qui passe. À titre de comparaison, 75 000 dollars de 2010 représentent environ 111 000 dollars en 2025, après prise en compte de la hausse des prix aux États-Unis. Ce calcul actualise un montant, il ne découvre pas un nouveau “seuil du bonheur”.
Le pays et le foyer comptent aussi. Un revenu identique ne finance pas le même quotidien selon le coût du logement, le nombre de personnes à charge ou la protection sociale disponible. Entre la France et Maurice, où je vis, la même somme ne raconte pas la même vie.
Enfin, l’analyse de 2023 repose sur plus de 33 000 adultes américains ayant un emploi, âgés de 18 à 65 ans, dont le foyer gagne au moins 10 000 dollars par an. Elle ne représente pas toutes les situations, notamment celles des personnes sans emploi ou des retraités. Et elle ne dit rien de particulier des revenus irréguliers, qui alternent une bonne et une mauvaise année, comme souvent quand on entreprend.
Ce que nous pouvons en faire dans notre propre vie
Comme toujours : L’intelligence est dans la nuance.
Ces études ne donnent pas le montant idéal à viser. Elles nous invitent surtout à nous méfier d’une règle trop simple : “Une fois ce revenu atteint, l’argent ne sert plus à être heureux.”
Pour un entrepreneur, la question ne se pose pas comme pour un salarié. Notre revenu dépend de ce que l’entreprise dégage, de ce que nous décidons de nous verser, et du temps que nous acceptons d’y passer. Gagner plus peut vouloir dire travailler plus, prendre plus de risques, ou au contraire mieux organiser la boîte.
Je trouve donc plus utile de partir de ce qu’un revenu supplémentaire changerait concrètement. Couvrir les dépenses du foyer sans dépendre d’un bon mois ? Constituer une réserve qui permet de tenir une mauvaise année ? Pouvoir refuser un client ? Financer un recrutement qui nous rend du temps ?
Il y a aussi ce dont je parle le reste du temps : investir pour se créer des sources de revenus diversifiées, développer son patrimoine, faire quelque chose pour sa famille. Un euro de plus qui reste dans l’entreprise ne travaille que pour l’entreprise. Placé, il travaille ailleurs, et il ne dépend plus du même risque.
Ce sont des objectifs concrets, que nous pouvons examiner.
Il faut aussi regarder ce que gagner davantage nous demanderait. Un contrat qui double le chiffre d’affaires mais impose des déplacements permanents n’a pas le même intérêt si notre priorité est de passer plus de temps en famille.
Ce sont des questions personnelles, pas des conclusions démontrées par ces études. Mais elles me semblent plus utiles pour décider que de chercher à reproduire un seuil américain.
Qu’est-ce que gagner plus te permettrait de changer concrètement ?
Sources
Kahneman et Deaton, étude sur revenu, émotions et satisfaction de vie (2010).
Killingsworth, mesure du bien-être au quotidien (2021).
Killingsworth, Kahneman et Mellers, réanalyse commune (2023).
Rohrer et Wenz, limites de l’interprétation des résultats (2024).
Inflation : indice des prix américain CPI-U, moyennes annuelles 2010 et 2025, série historique du Bureau of Labor Statistics et tableau annuel du BLS. Montant arrondi au millier de dollars.

